ヤマダホームズの電気自動車販売はなぜ住宅ローンに組み込めるのか

ヤマダホームズは、ヒュンダイの新型電気自動車「KONA」を「YAMADA スマートハウス」とセットで売り出しています。このニュースを初めて見たとき、私は「これはさすがに無理があるだろう」と感じました。
ところが、このセット販売の要は、電気自動車をV2Hでつなぐ蓄電池、つまり住宅設備として扱い、建物と合わせて住宅ローンで借りられるようにした点にあります。
本記事では、ヤマダホームズの電気自動車販売の仕組みを解説します。
電気自動車をセットで売る住宅会社ヤマダホームズ
小堀住研の流れをくむハウスメーカー
私はヤマダホームズを過去のコラムでも取り上げています。
一般の人はヤマダホームズと聞くとヤマダ電機が頭に浮かぶため、検討する前に避けてしまう人も多いようです。
しかし実際に調べてみると、ヤマダホームズは古参の住宅会社である小堀住研の流れをくむ実力派のハウスメーカーで、住宅業界の人間なら知っている話です。
ただし、伝統にあぐらをかいているだけでは、今の時代の住宅会社は生き残れません。
ヤマダホームズはいろいろな戦略を練り、それをすぐ実行に移している住宅会社と言っていいでしょう。
もちろん売上が右肩上がりというわけにはいかず、住宅業界自体が右肩下がりの中で、いかに勝ち上がっていくかが勝負どころです。
その大きな戦略の一つとして、ヤマダホームズは電気自動車のセット販売を打ち出しました。
ヤマダホームズが打ち出しているほかの戦略は、展示場で聞いたヤマダホームズの戦略で解説しています。
ヒュンダイ「KONA」と「YAMADA スマートハウス」のセット販売
Hyundai Mobility Japan株式会社(本社:神奈川県横浜市西区)とヤマダホームズ(本社:群馬県高崎市)は、Hyundaiの新型EV「KONA」と「YAMADA スマートハウス」のセット販売を始めると発表しました。
YAMADA スマートハウスは、ヤマダホールディングスグループの「くらしまるごと」戦略のもとでヤマダホームズが進めてきた住宅で、太陽光発電、動く蓄電池(EV)、V2Hを標準装備しています。
ヤマダホームズは、それまでもEVとのセット販売を進めてきましたが、KONAの64.8kWhという容量の大きなバッテリー(Voyage/Loungeに標準装備)に着目しました。
KONAの一充電走行距離は541km~625km(WLTCモード、自社測定値)です。
Hyundai側も、これまでになかった新しい顧客とのタッチポイントとして、ヤマダホームズとの提携を積極的に進めてきました。
2024年4月27日には、群馬県吉岡町のTeccLIFE SELECT前橋吉岡店の敷地内に、YAMADA スマートハウスが3棟同時にグランドオープンしています。
出典はHyundai Mobility Japanとヤマダホームズのプレスリリースです。
韓国車の電気自動車を住宅会社が売ることへの私の第一印象
私がプレスリリースを見て無理があると感じたのは、売る車が韓国車だからです。ポイント還元や値引きなどいろいろなメリットがあったとしても、日本人が韓国車を好んで買うとは私には考えられませんでした。
しかも、ヒュンダイは日本から一度撤退しています。
今回は再進出になるので、ヒュンダイの意気込みは私にも理解できます。
失敗の許されない事情を抱えたヒュンダイにとって、ヤマダ電機との提携交渉は渡りに船だったのでしょう。
ディーラー網を持たないヒュンダイの車が住宅とのセット販売で売れるのかは、住宅とヒュンダイ車のセット販売の見通しで解説しています。
ここまでの話だと、ヒュンダイは売上を伸ばすためにヤマダ電機という別の販売チャネルを使っただけに見えます。ところが、一般的なカーディーラーで売るのと、ヤマダホームズを通して住宅と一緒に売るのとでは、お客さんの支払い方に大きな違いがあります。
電気自動車を住宅ローンに組み込めるヤマダホームズの仕組み
私はこの4月にヤマダホームズの住宅展示場を見学し、建物の中をくまなく動画で撮影しました。
展示場の責任者の方と本社から来た方が私の質問にいろいろ答えてくれましたが、私が一番感心したのは電気自動車の話でした。
ヒュンダイとの提携はもちろんですが、電気自動車を住宅ローンに組み込めることが何よりの驚きでした。
建物3000万円とKONA300万円を合わせて住宅ローンで借りる
ヤマダホームズ経由でヒュンダイ車を買うとしても、お客さんは家を住宅ローンで買い、車は別にカーローンで買うと考えるのが自然です。しかしそれでは、ヤマダホームズを通す意味がありませんし、ヒュンダイ車が売れるとは私には到底思えません。
建物が3000万円、ヒュンダイのKONAが300万円だと仮定します。ヤマダホームズの仕組みでは、お客さんは両者を足した3300万円をまるまる住宅ローンで借りられます。
見積もりをふかして車を買った時代との違い
私のような古い世代は、マイカーを住宅ローンで買うと聞くと「昔はこんなのあったよな」と笑い話を思い出します。
かつては、住宅会社が車の購入費用を捻出するために、本来3000万円の見積もりを3300万円などとふかしてお客さんに出していました。
上乗せ分を車の購入代金に充てることが、横行していた時代がありました。
もちろん今はこんなばかなことはできないので、お客さんが車を住宅ローンで買うことはできません。ところが、ヤマダホームズはうまく考えました。
V2Hでつなげば電気自動車は蓄電池になる
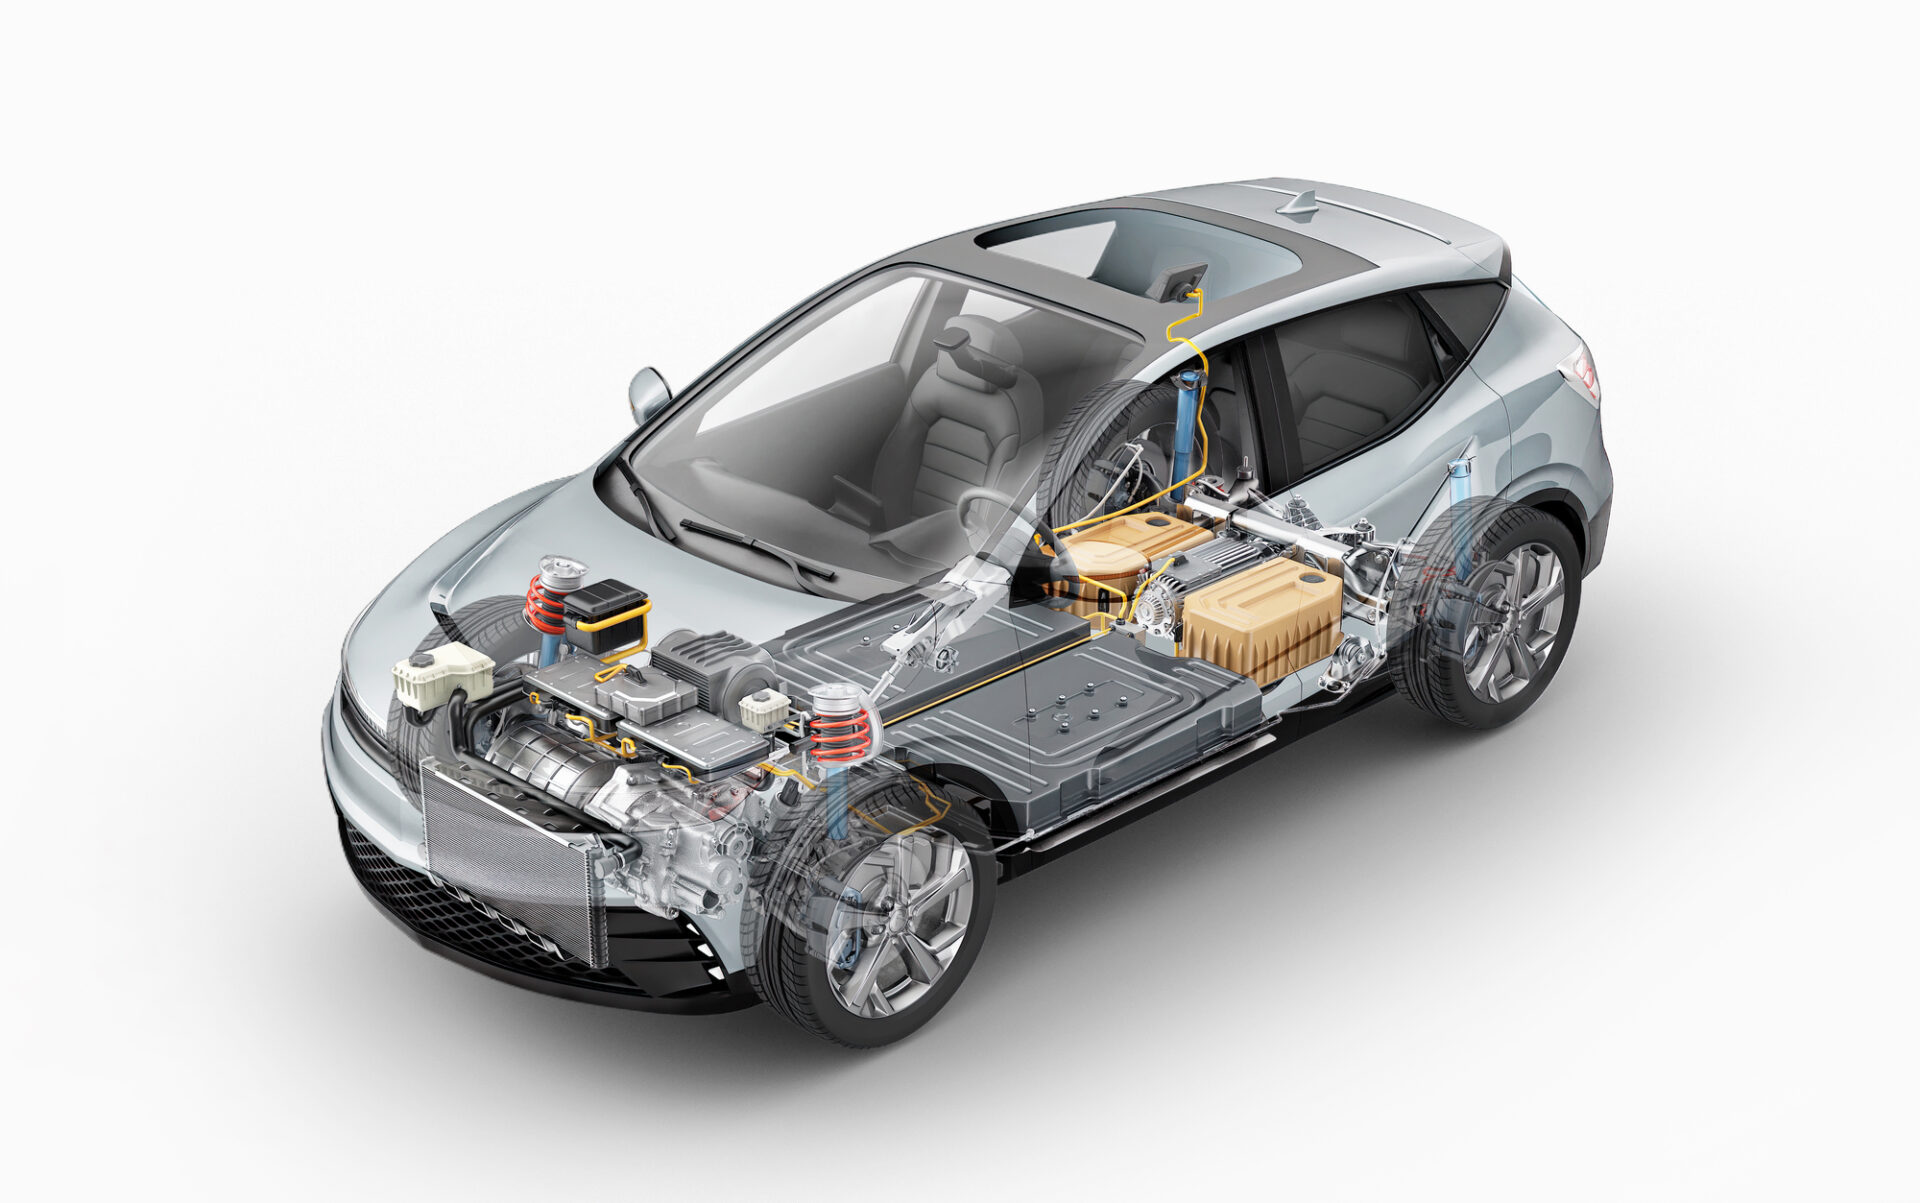
ヤマダホームズの仕組みは、ガソリン車やハイブリッド車ではなく電気自動車であるという1点で成り立っています。
電気自動車は、駐車している間にV2Hとつなげば、太陽光で発電した電気をバッテリーに充電できます。
つまり、電気自動車は蓄電池になります。
太陽光で発電した電気をV2Hで車に送る組み合わせは、住宅営業が知るべき太陽光とEVの知識で解説しています。
そのため、ヤマダホームズは電気自動車を車ではなく、蓄電池という住宅設備機器として位置づけました。
電気自動車が住宅設備の一部になれば、お客さんは住宅ローンを適用できます。
私もこの位置づけには気づきませんでした。
通常なら韓国製のヒュンダイ車を買うことはありえないと思う人でも、住宅ローンに組み込めるなら話は別です。それでもヒュンダイ車がどんどん売れるとは私は思いませんが、一定数の人は買うと推測しています。
まとめ
ヤマダホームズは、ヒュンダイの電気自動車KONAをYAMADA スマートハウスとセットで販売しています。韓国車のセット販売だけなら私は売れるとは思いませんでしたが、電気自動車をV2Hでつなぐ蓄電池として住宅設備に位置づけ、建物と合わせて住宅ローンで借りられるようにした点に、この戦略の狙いがあります。
ぜひ本記事のヤマダホームズの事例を参考に、自社の住宅で電気自動車や蓄電池をどう位置づけて提案するかを検討してください。